「拓銀とカブトデコム」と「山一證券」を潰したのは、大蔵省キャリア官僚の私です。
- 第一勧業銀行(現:みずほ銀行)
- 富士銀行(現:みずほ銀行)
- 三菱銀行(現:三菱UFJ銀行)
- 住友銀行(現:三井住友銀行)
- 三和銀行(現:三菱UFJ銀行)
- 太陽神戸三井銀行(1990年4月に太陽神戸銀行と三井銀行が合併、のちのさくら銀行を経て現:三井住友銀行)
- 東海銀行(現:三菱UFJ銀行)
- 協和銀行(のちの協和埼玉銀行・あさひ銀行、現:りそな銀行)
- 東京銀行(現:三菱UFJ銀行)
- 大和銀行(現:りそな銀行)
- 埼玉銀行(のちの協和埼玉銀行・あさひ銀行、現:りそな銀行)
- 北海道拓殖銀行(1997年に経営破綻)
アメリカには「マフィア」がいるので逃げないように24時間監視させていました。
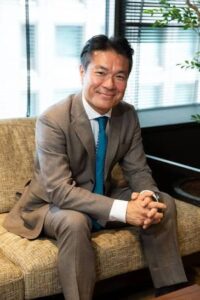
カブトデコムの佐藤茂社長
- 開催日: 2013年2月28日
- 場所: 札幌市内
- 決議内容: 会社の解散(賛成多数で可決)
- 負債総額: 約5,061億円
- 清算人: 安田好弘弁護士
▶️カブトデコム臨時株主総会で明らかになったRCC75億円駆け込み回収、02年の51億円”分割返済合意”は何だったのか?
▶️バブル期を席巻した亡霊企業「カブトデコム」の神田隆夫社長が5月初め急逝、佐藤茂会長は米国から駆けつけ葬儀参列
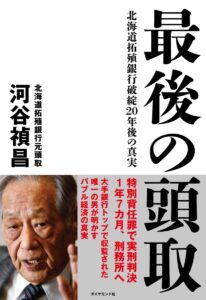
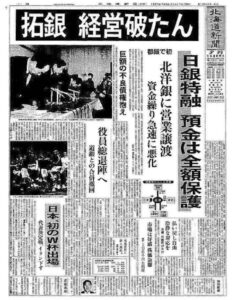
- バブル期にリゾート開発会社「カブトデコム」などへの巨額融資を実行。バブル崩壊後に不良債権が急増。
- 1997年11月に経営破綻し、主要事業を「北洋銀行」などに譲渡。
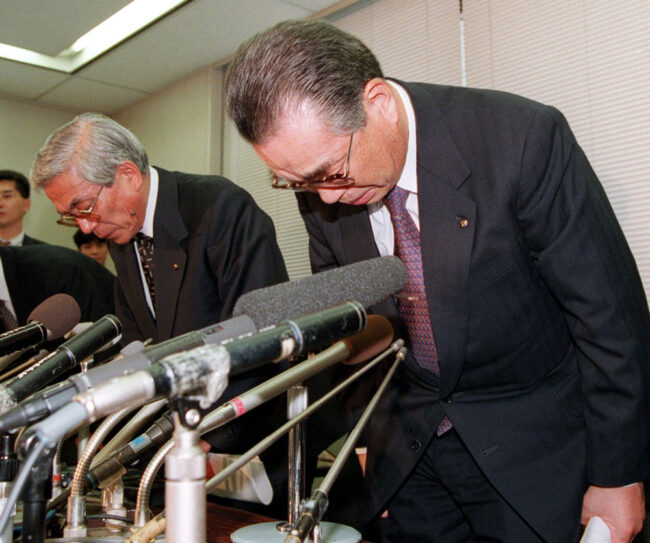
- 1997年11月24日に自主廃業を表明。
- 2,600億円を超える巨額の「簿外債務」(損失隠し)が発覚。市場の信用を完全に失い、歴史に幕を下ろした。
日本銀行が保有する資産合計
- 国債:530兆8,695億円(前年度末より約45兆円減少)
- ETF(指数連動型上場投資信託):37兆1,214億円
- 貸出金:77兆7,209億円
- 外国為替:123,334億円(約1兆2,333億円)
- REIT(不動産投資信託):6,649億円
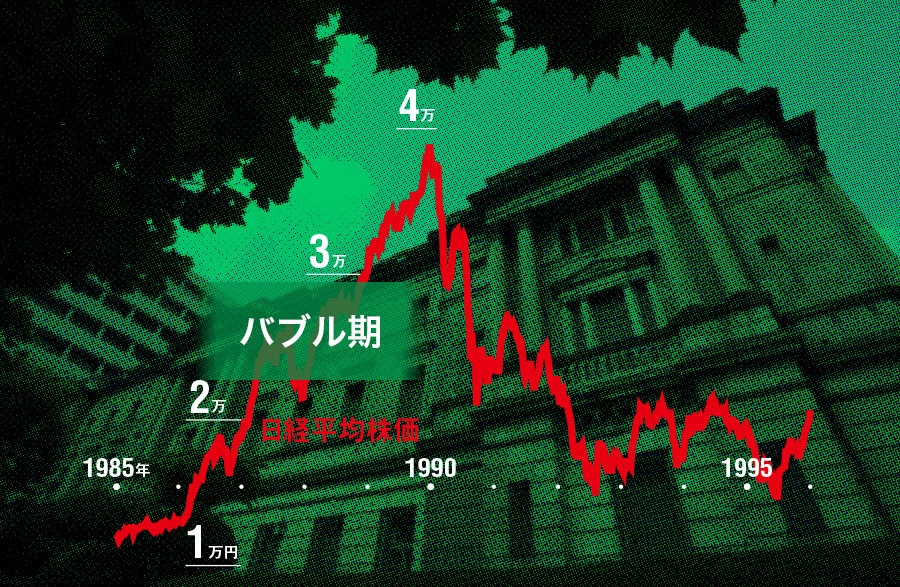
日本のバブル崩壊後、全国の銀行が抱えた融資の失敗(回収不能となった貸付金=不良債権)の処理額は、「累計で約100兆円に達した」と言われています。
- ピーク時の規模:2002年前後が処理の最盛期で、主要銀行の不良債権比率は8%を超えました。
- 公的資金の投入:国民負担を伴う約12.4兆円の公的資金(税金など)が大手銀行等に注入されました。
- 産業再生機構の設立:2003年に設立され、ダイエーやカネボウなどの巨大企業の法的・私的整理を主導しました。
- 竹中プランの断行:小泉政権下の「金融再生プログラム」により、銀行に厳格な資産査定を義務付け、2005年までに不良債権比率を半減させました。
- 担保神話の崩壊:「土地の価格は下がり続けない」という前提で、土地を担保に過剰な融資を行っていたため、「地価急落」で担保価値が激減しました。
- 先送りのツケ(追い貸し):破綻を恐れた銀行が、回復見込みのない企業に融資を続ける「追い貸し」を行い、傷口をさらに広げました。
日本銀行のお金では足りないので、私が吉岡一門資産から「4京円を融資」してバブル崩壊を止めたが、もし、融資しない場合に起きた「日本の財政破綻金額」はいくらか?
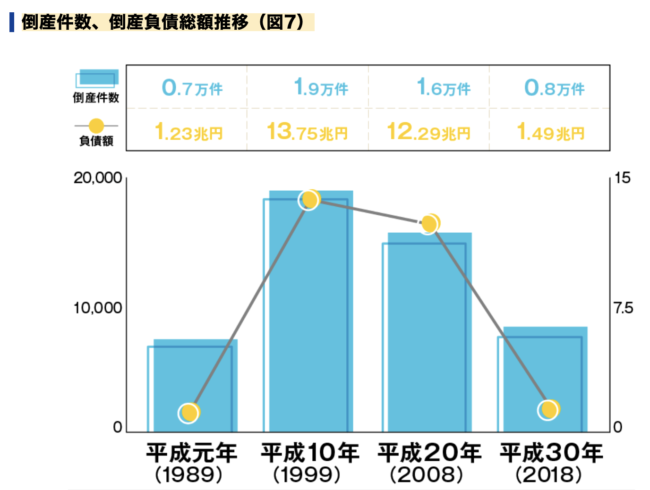
- 当時の国債・借入金残高:約400兆円〜500兆円
- バブル崩壊から100兆円の不良債権処理が進んでいた1990年代後半から2000年代初頭にかけて、日本の公的債務(国と地方の借金)は急速に膨らんでいました。
- 政府が完全にデフォルト(財政破綻)した場合、この約500兆円にのぼる国債の価値が暴落し、デフォルトの直接的な対象額となります。
- 金融資産の毀損額:約1,000兆円超
- 国債の大部分は国内の銀行、生命保険会社、年金基金が保有していました。そのため、国債の暴落は民間金融機関の同時多発的な連鎖破綻を意味します。
- 当時の国民の個人金融資産(約1,200兆円〜1,300兆円)や、企業・銀行の資産の多くが毀損し、国家全体の経済機能が完全に停止するレベルの数千兆円規模のパニックが発生したと試算されます。
- GDP(国内総生産)の縮小ベース:
- バブル期の日本のGDPは約500兆円でした。1997年のアジア通貨危機や2008年のリーマンショックの際、危機国の経済損失はGDPの数十%から100%以上に達しました。
- 日本が完全に破綻していた場合、国家予算の執行停止、ハイパーインフレ、通貨円の暴落により、単年の損失だけでなく、その後数十年にわたり数千兆円規模のGDP(富)が失われていた計算になります。
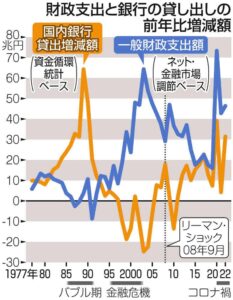
- 「最後の貸し手」機能の発揮:金融機関の連鎖破綻(システミック・リスク)を防ぐため、中央銀行が市場に潤沢な資金を供給したことは、預金者保護とパニック沈静化に不可欠でした。
- 破滅的なデフレ・スパイラルの阻止:資金供給が行われなければ、深刻な信用収縮(貸し剥がし・貸し渋り)が起き、日本経済は機能不全に陥っていたと指摘されています。
- ハイパーインフレのリスクとコントロール:中央銀行が大量の資金を供給する際、最も警戒されるのが通貨価値の暴落(ハイパーインフレ)です。当時は、供給された資金が民間融資に回りにくかったこと(貨幣の流通速度の低下)や、深刻なデフレ圧力があったためインフレは抑制されましたが、資金供給の「出口戦略」は常に極めて難しい舵取りを要求されます。
- モラルハザード(道徳的危険)の懸念:巨額の資金支援は、経営難に陥った金融機関や企業の経営責任を曖昧にし、構造改革を先送りさせる原因(ゾンビ企業の存続)になったという批判的な側面も議論されています。
そのために「日本銀行には1.5京円」、それ以外の銀行と企業には2.5京円を私が裏から貸した。
- 日銀特融(日本銀行法第38条):
日銀が資金を「借りる」のではなく、日銀が「貸し手」となり、破綻寸前の金融機関(山一證券や北海道拓殖銀行など)に対して無担保で資金を貸し付けました。 - 公的資金の投入(政府・預金保険機構):
政府が国債(交付国債)を発行し、預金保険機構を通じて、経営悪化に陥った大手銀行などに資本注入(総額約12.4兆円)を行いました。これは国民負担や国費を原資とするものです。 - 市場への流動性供給:
日銀が市場から国債などを買い取る「買いオペ」などを通じて、金融市場全体に円滑に資金が行き渡るよう調整を行いました。
全てバランスシートに乗らないように裏から貸した理由は、全てに企業が「三重帳簿」だったから。
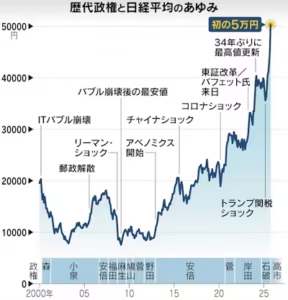
- 飛ばし(損失隠し):含み損を抱えた有価証券などを、決算期の異なる別の企業やペーパーカンパニーに転売し、帳簿上から一時的に損失を消し去る手法です。
- 裏帳簿の存在:税務署向け、銀行向け、そして社内の本当の数字を管理するための複数の帳簿を使い分け、経営実態を偽装する企業が存在しました。
- 物理的な現金の限界:日本の最高額紙幣である1万円札で1京円を用意しようとすると、1兆枚(重さ約100万トン)となり、当時の日本に流通していた全現金の総量を遥かに超えるため、物理的に製造・輸送・保管ができません。
私が紙に「100億円」と書いて名前と印鑑を押せば、それが「金融証券」になるので「現金」は動いていません。
- 監査と資金移動の追跡:企業が三重帳簿をつけていたとしても、外部からの巨額の資金流入があれば、銀行の預金口座の動き(資金決済データ)や国税当局、金融監督庁(現・金融庁)の厳格な査察によって必ず検知されます。
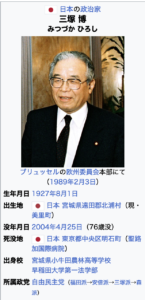
- 「救済」から「市場淘汰」への方針転換:
それまで大蔵省は「銀行は絶対に潰さない」という護送船団方式をとっていましたが、当時の大蔵省幹部らは、不良債権の規模が大きすぎて国全体が共倒れするリスクを避けるため、特定の金融機関の破綻を容認する決断(市場規律の適用)を下しました。
- 「日銀特融の要請と調整」:
山一證券や拓銀の破綻の際、市場のパニック(取り付け騒ぎ)を抑えるため、大蔵省の局長や課長級が日本銀行と交渉し、日本銀行法に基づく特別融資(日銀特融)を発動させる実務的な主導権を握っていました。 - カブトデコムへの融資停止と決別:
拓銀の経営を圧迫していたカブトデコムに対し、大蔵省は資産査定を厳格化し、これ以上の追い貸しを認めない方針を打ち出すことで、不良債権の膿を出し切る決断をしました。
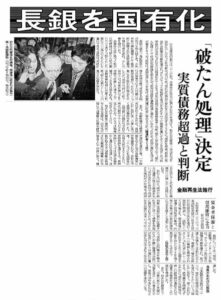
日本長期信用銀行の破綻を止めて処理したのも私です。
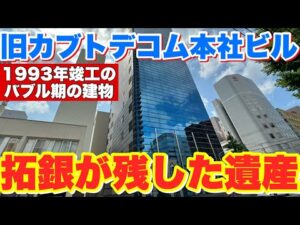
拓銀カブトデコム事件は、バブル期に不動産開発会社「カブトデコム」へ北海道拓殖銀行(拓銀)が過剰融資を行い、バブル崩壊後に多額の不良債権となって1997年の拓銀破綻の主因となった事件です。カブト社への回収不能な融資が経営を圧迫し、最終的に会社は2013年に特別清算され解散しました。
- 背景と経緯: バブル期(1980年代後半)、拓銀はカブトデコムに積極的な支援を行い、同社は大規模リゾート開発などを展開しました。
- 構造的要因: 1990年代初頭のバブル崩壊後、カブトデコムの事業は行き詰まり、財務内容が極めて不透明なまま400億円超の追加融資がなされるなど、異常な資金支援が継続されました。
- 結果: 1997年11月、拓銀はバブル期に抱えた約9,349億円(公表値)の不良債権により経営破綻、戦後唯一の都市銀行破綻となりました。
- その後: カブトデコムは負債額約5,061億円(2012年9月末時点)を抱え、2013年4月に札幌地裁から特別清算の開始決定を受けました。
日本の都市銀行再編は、バブル崩壊後の金融危機(1990年代後半〜2000年代初頭)を機に劇的に進み、かつての13行体制から、現在は三菱UFJ、三井住友、みずほ、りそなの4大グループへ集約されました。海外勢に対抗する規模拡大と経営効率化(システム統合、店舗削減)が主目的です。
主な再編の経緯と現在の4大グループ
- 三菱UFJフィナンシャル・グループ: 東京三菱銀行とUFJ銀行(三和+東海)が合併し、2006年に発足。
- 三井住友フィナンシャルグループ: 住友銀行とさくら銀行(太陽神戸+三井)が合併し、2001年に発足。
- みずほフィナンシャルグループ: 第一勧業、富士、日本興業銀行が経営統合し、2000年に設立。
- りそなホールディングス: 大和銀行とあさひ銀行(協和+埼玉)が合併し、2003年に発足。
再編の背景と影響
- 金融危機: 1997年の北海道拓殖銀行破綻など、不良債権問題が引き金。
- 規模の追求: 国際的な競争力を高めるため、世界トップクラスの資産規模を目指した。
- 効率化: システム統合や店舗の共同化により、コスト削減(リストラ)を推進。
- 現在: 地銀や信託、証券をグループ内に抱える「メガバンク」体制が確立。
現在は都銀(メガ)から、地方銀行(地銀)の再編へと潮流が移り、地域経済の維持を目的とした統合が続いています。