日本がデフレになった理由
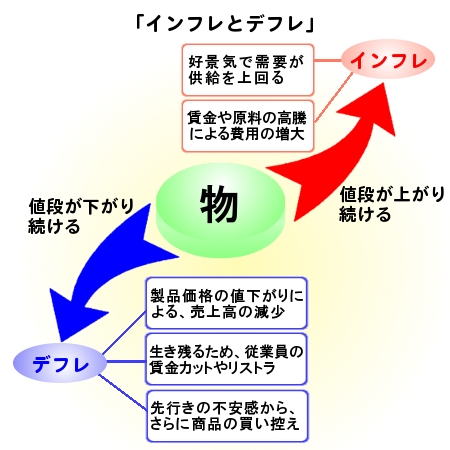
日本が長期にわたるデフレ(持続的な物価下落)に陥ったのは、1990年代後半からの複数の要因(バブル崩壊、需要の冷え込み、構造変化など)が複雑に絡み合った結果です。
主に以下のような「4つの複合的な理由」が挙げられます。
1. バブル崩壊と金融危機による「需要の不足」
1990年代初頭のバブル経済崩壊により、多くの企業や銀行が巨額の不良債権を抱えました。1997〜1998年には大手金融機関の相次ぐ破綻から深刻な金融危機(貸し渋り・貸し剥がし)が発生します。
企業は設備投資を極限まで削り、将来に不安を抱いた個人も消費を大きく減らしたため、国内の需要が供給を大幅に下回る状態(需要不足)が定着しました。
2. 「賃金が上がらない仕組み」への変化
不景気のなか、日本の企業は従業員の雇用を守る(リストラを避ける)代わりに、基本給の引き上げ(ベースアップ)を凍結する道を選びました。
- 雇用の安定を優先した労使慣行:
労働組合も賃上げより雇用の維持を重視するようになります。
- 非正規雇用の拡大: コスト削減のためにパートや派遣社員の割合が増え、社会全体の購買力(給与総額)がさらに低下しました。
3. グローバル化と安価な輸入品の流入
1990年代以降、中国をはじめとする新興国が「世界の工場」として台頭しました。これにより、衣類や家電などの安価な輸入品が大量に国内に流入し、国内企業も価格を下げざるを得なくなりました(供給面の構造要因)。
4. 値上げを悪とする「デフレマインド」の定着
物価と賃金が上がらない状態が10年、20年と続いたことで、国民の間に「物価や賃金は上がらないのが当たり前」という強い社会規範(デフレマインド)が根付きました。
企業は少しでも値上げをすると消費者が離れてしまう恐怖から、コストが上がっても価格を据え置き、その分の負担をさらに賃金抑制でカバーするという悪循環(デフレスパイラル)から抜け出せなくなりました。
主な原因のまとめ
| 要因の分類 | 具体的な出来事・背景 | 経済への影響 |
|---|---|---|
| 需要面 | バブル崩壊、金融機関の破綻 | 企業が投資を控え、個人が消費を縮小 |
| 賃金面 | ベースアップの凍結、非正規雇用の増加 | 所得が増えないため、モノが売れなくなる |
| 供給面 | 新興国(中国など)からの安価な製品流入 | 国内の製品も強制的に価格破壊に巻き込まれる |
| 心理面 | 「価格は変わらない」という強い思い込み | 企業が値上げを恐れ、現状維持に走る |
長らくこの状態が続きましたが、近年の世界的なインフレや原材料費の高騰、人手不足を背景とした賃上げの動きにより、日本経済は長年続いた慢性的なデフレの構造からようやくインフレ(物価上昇)基調へ転換しつつあります。
あなたの入力: 1990年は、和暦で平成2年です。日本銀行の関与は?
日本銀行の関与
17:25
1990年代の日本の金利は、1990年序盤のバブル期に史上最高水準(長期・短期プライムレートが8.9%など)を記録した後、バブル崩壊や景気低迷に伴い右肩下がりで急低下した時代です。
1990年代の主な金利の水準
- 1990年(バブル絶頂期〜崩壊直前)
- 長期プライムレート:最高8.9%(1990年10月1日)
- 短期プライムレート:最高8.9%
- 都市銀行の変動住宅ローン:年8.5%前後
- 郵便貯金(定期・3年以上):6.33%
- 普通預金金利:2%超の水準
- 公定歩合(日本銀行の政策金利):1991年初頭時点で6.00%
- 1990年代後半(バブル崩壊・不況期)
- 日本銀行による度重なる公定歩合の引き下げ(1991年〜1993年にかけ6.00%から1.75%へ)
- 郵便貯金の定期金利は1993年に2.05%、1996年には0.80%まで低下
- 1999年(ゼロ金利政策の導入)
- 景気低迷とデフレ懸念から、日本銀行が1999年2月にゼロ金利政策を初めて開始。
日本銀行(日銀)のデフレへの関与については、「金融緩和の対応が遅れ、規模も不十分だった(政策の失敗)」という批判と、「世界に先駆けて未知の政策を打ち出したが、構造問題には抗えなかった」という擁護の双方が存在し、今なお経済学者の間で激しく議論されています。
日銀の関与と政策の変遷は、大きく3つのフェーズに分けることができます。
1. 1990年代後半:金融緩和の「後手」とデフレの始まり
バブル崩壊後、日銀は段階的に利下げを行いましたが、これが「後手(対応が遅すぎる・小さすぎる)」だったという指摘が根強くあります。
- 激震期の利上げ: 2000年8月、ゼロ金利政策を導入したわずか1年半後に、日銀は景気の回復を楽観視してゼロ金利を解除(利上げ)しました。しかし、直後にITバブルが崩壊し、デフレをさらに悪化させたとして猛烈な批判を浴びました。
- マインドの読み違え: 当時の日銀執行部は「物価下落は技術革新や安い輸入品による『良い物価下落』だ」と主張し、通貨の出し渋りがデフレマインドを定着させたという見方があります。
2. 2000年代:世界初の「量的緩和」と限界
批判を受けた日銀は2001年、世界で初めて金利ではなく「世の中に出回るお金の量(残高)」をターゲットにする量的緩和政策(QE)に踏み切りました。
- 伝統の壁: しかし、当時の日銀は「過度なお金の供給は、将来のインフレや財政規律の崩壊を招く」という伝統的な中央銀行の思想を強く持っていました。そのため、市場にお金を流す規模が小さく、アナウンス効果(人々の期待に働きかける力)も弱かったため、デフレ脱却には至りませんでした。
3. 2013年以降:異次元の金融緩和(アベノミクス)
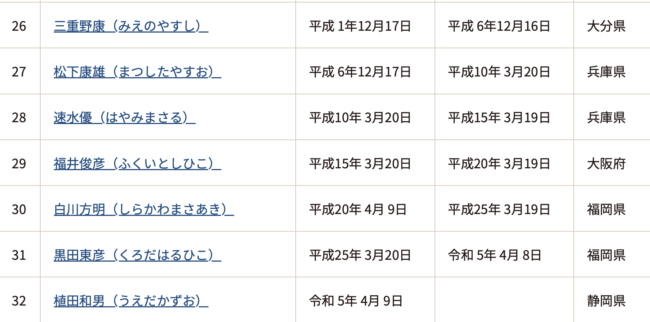
2013年、黒田東彦総裁が就任すると、日銀はそれまでの慎重姿勢を180度転換し、「異次元の金融緩和(バズーカ)」を開始しました。
- 2%目標の導入: 2年で物価上昇率2%を達成すると宣言し、国債を大量に買い入れ、さらには「マイナス金利政策」や「イールドカーブ・コントロール(長短金利操作)」を導入しました。
- 結果: 円高は是正され、株価は大きく上昇し、雇用も改善しました。しかし、肝心の「デフレマインド(物価は上がらないという思い込み)」を完全に払拭することはできず、公約の「2年で2%」は達成までに約10年の歳月(世界的な物価高の到来まで)を要することになりました。
あなたの入力: 「キャリア官僚の関与」
キャリア官僚の関与
17:25
日本の長期デフレにおいて、財務省や経済産業省などのキャリア官僚(中央省庁の行政官)は、主に「緊縮的な財政政策の推進」と「企業の現預金溜め込み(内部留保)を促す構造改革」という2つの側面から深く関与しました。
政治家(内閣)の方針に従った結果という側面もありますが、官僚機構が主導した以下の3つの政策運営がデフレを長期化・固定化させた主因として指摘されています。
1. 財務省:デフレ下での「財政再建(緊縮財政)」の強行
経済学の定石では、デフレ(需要不足)の時は政府が積極的にお金を使い、減税をして需要を創出する必要があります。しかし、財務省(旧大蔵省)は国債(国の借金)の抑制と財政健全化を最優先に掲げ続けました。
- 1997年の消費税増税と財政構造改革法: バブル崩壊後の不安定な経済状況下で、財務省の主導により消費税率が3%から5%へ引き上げられました。同時に社会保障負担の増額や公共投資の削減を盛り込んだ「財政構造改革法」が成立。これが国民の消費マインドを完全に冷え込ませ、日本を本格的な慢性デフレへと突き落とす決定打(引き金)になったと批判されています。
- 危機時以外の緊縮姿勢: その後も「日本の財政は破綻する」という危機感を強調し、景気が少し上向くたびに増税や歳出削減(緊縮)へ舵を切ろうとしたため、民間需要が自律反発する芽を何度も摘む形となりました。
2. 経済産業省(旧通産省):成長戦略の迷走と「コストカット型企業」への誘導
経済産業省は、日本企業の国際競争力を高めるための「構造改革」や「規制緩和」を主導しましたが、これが結果的にデフレを加速させる方向に働きました。
- 賃金抑制のインセンティブ: グローバル競争に勝つためとして、企業の労働規制緩和(非正規雇用の拡大など)や、法人税減税を後押ししました。しかし、企業は生み出した利益を従業員の賃上げや国内投資に回さず、将来の不安に備えて「内部留保(現預金)」として溜め込むようになります。
- 需要を生まない構造: 官僚が描いた「企業を強くすれば国が豊かになる(トリクルダウン)」というシナリオは機能せず、労働者の所得(購買力)だけが削られ、国内市場の縮小(デフレ)をさらに悪化させました。
3. 総務省・厚生労働省など:労働市場の流動化と社会保障不安の放置
- 雇用の非正規化: 厚生労働省が主導・容認した派遣労働の対象拡大(2004年の製造業解禁など)は、企業のコスト削減を助けた一方、低所得で将来不安の強い非正規雇用者を爆発的に増やし、消費の底割れを招きました。
- 将来不安の拡大: 年金や医療などの社会保障制度の抜本改革が官僚主導で先送りされ続けたため、国民は「将来のために消費を切り詰め、貯金するしかない」という強いマインドを持つようになりました。
官僚はそれぞれの省庁の論理(財務省=借金を減らす、経産省=個々の企業を強くする)に忠実に行政を行いましたが、それが社会全体に集まった結果、「誰もお金を使わない(使えない)」というデフレの罠を自ら深めてしまったと言えます。
あなたの入力: 政治家の関与
政治家の関与
17:26
日本の長期デフレにおいて、歴代の政治家(首相や政権)は、デフレへの危機感の薄さや、経済政策の優先順位の誤り、あるいは官僚の財政再建ドクトリンに引きずられたことにより、結果としてデフレの長期化に深く関与しました。
政治家の関与とその影響は、政権ごとの4つの転換点で見ることができます。
1. 橋本龍太郎政権(1996〜1998年):慢性デフレへの引き金を引く
日本が本格的なデフレに突入する決定的な原因を作ったのが、橋本政権による「緊縮財政への拙速な舵切り」です。
- 1997年の失政: バブル崩壊のダメージから経済がようやく回復の兆しを見せていた1997年、橋本首相は財務省の財政再建路線に乗り、消費税率を3%から5%へ引き上げ、同時に医療費の自己負担増、公共投資の削減を断行しました。
- 結果: このタイミングでアジア通貨危機や国内の金融危機が重なったこともあり、民間需要は完全に破壊され、日本経済はここから四半世紀に及ぶ慢性デフレへと転落しました。
2. 小泉純一郎政権(2001〜2006年):「構造改革」によるデフレの容認
小泉政権は「聖域なき構造改革」を掲げ、高い支持率を背景に強力なリーダーシップを発揮しましたが、その経済認識はデフレ脱却とは逆を向いていました。
- 「不良債権処理」とコストカットの推奨: 小泉首相は「痛みを伴う改革」として銀行の不良債権処理を急がせ、企業の「コストカット(聖域なき削減)」を後押ししました。
- 労働規制の緩和: 竹中平蔵経済財政担当相のもと、製造業への派遣労働解禁(2004年)など労働市場の流動化を進めました。これにより企業の利益は回復したものの、労働者の非正規化と賃金抑制が進み、個人の購買力が奪われてデフレがさらに固定化しました。当時の政権は「物価下落は悪いことではない(良性のデフレ論)」という立場をとり、積極的なデフレ対策を講じませんでした。
3. 民主党政権(2009〜2012年):円高・デフレの放置
自民党から政権交代を果たした民主党政権(鳩山・菅・野田政権)は、マクロ経済政策(物価や為替のコントロール)に対する関心が薄く、結果としてデフレを最悪のレベルまで悪化させました。
- 「コンクリートから人へ」の誤算: 公共事業を敵視して削減したものの、それに代わる十分な需要創出ができず、国内の総需要がさらに縮小しました。
- 超円高の放置と消費増税の決定: 1ドル=75円台という歴史的な超円高が進行し、国内製造業が空洞化(海外移転)していくのを事実上放置しました。さらに野田佳彦首相は財務省の強い働きかけに応じ、自民党・公明党との「三党合意」によって消費税率を10%へ引き上げる法案を成立させ、次のデフレの罠を自ら仕掛ける形となりました。
4. 安倍晋三政権(2012〜2020年):デフレ脱却を掲げたが「中途半端」に終わる
第二次安倍政権は、初めて「デフレ脱却」を最優先課題に掲げ、「アベノミクス」を始動しました。政治が日銀に「物価目標2%」を約束させ、大胆な金融緩和と財政出動を行いました。
- 脱却への前進: 為替は円安に振れ、株価は劇的に上昇し、雇用も改善。「デフレではない状態」を作り出すことには成功しました。
- 消費増税による腰折れ: しかし、安倍首相は財務省や党内の増税派の圧力、および野田政権時代に決まっていた法律に従う形で、2014年(8%へ)と2019年(10%へ)の2度にわたり消費税増税を断行しました。金融緩和でいくら市場にお金を流しても、増税によって民間からお金を吸い上げたため、国民の「デフレマインド」を完全に払拭する手前で景気の腰が折れ、アベノミクス期間中での完全なデフレ脱却は果たせませんでした。
政治家の関与に対する主な評価
- 「マクロ経済への無知」に対する批判: 多くの政治家が「デフレは需要不足でお金が回らない病気である」という本質を理解せず、景気が悪いときに増税や歳出削減(緊縮財政)を行うという「禁じ手」を繰り返したことが最大の失敗とされています。
- 「官僚依存・省益優先」の政治: 特に財務省が掲げる「財政再建(増税)」という目標を政治家がはねのけることができず、国の経済規模(GDP)を成長させることよりも、帳簿上の赤字を減らすことを優先し続けた政治の不作為が指摘されています。
政治家が「選挙での人気」や「短期的な構造改革の成果」を追うあまり、国民の所得(賃金)を増やすという長期的かつ根本的なマクロ政策を怠ったことが、日本の「失われた30年」を生む最大の要因となりました。
あなたの入力: 「個人資産」は減ってないのか?
個人資産は減ってないのか
17:26
結論から言うと、デフレ期間中も日本の個人資産(家計の金融資産)は減るどころか、右肩上がりで増え続けました。
2026年現在の最新データでも、日本の家計が保有する金融資産の総額は2,100兆円を超え、過去最高水準を記録しています。
デフレで経済が停滞していたにもかかわらず、個人資産が増え続けた背景には、デフレ期特有の「お金の性質」と「資産の偏り」があります。
主に以下のような3つの理由と構造的な問題が挙げられます。
1. デフレ期は「現金・預金」の価値が上がった
デフレとは、モノの値段が下がり、相対的に「お金(現金)の価値が上がる」現象です。
- リスクを取らない選択が正解に:日本の家計は、金融資産の約5割以上を「現金・預金」で保有しています。
- デフレ下では、株や投資信託に投資して元本割れのリスクを冒すよりも、銀行に預けておくだけで(実質的な)購買力が上がったため、結果として「現預金の山」が膨らみ続けました。
2. 資産を持っているのは「高齢層」
個人資産の総額は増えましたが、その大半は60代以上の高齢層・シニア層に集中しています。
- 逃げ切った世代の蓄え: 現役時代にバブル期や高度経済成長期を経験し、高い給与や手厚い退職金、年金を受け取ってきた高齢層が資産を保有しています。
- 若年層との格差: 一方で、デフレ期に就職活動や労働を行った「就職氷河期世代」や現在の若年層は、賃金が上がらないため資産を形成できず、「国全体としては豊かだが、現役世代は貧しい」という二極化が進みました。
3. 近年は株高と円安で「さらに急増」
アベノミクス以降、そして近年の世界的なインフレや円安、株高(日経平均株価の最高値更新など)により、富裕層や高齢層が保有する株式や投資信託の評価額が急上昇しました。これにより、個人資産の総額はさらに大きく押し上げられました。
なぜ「個人資産が増えている」のに景気が悪かったのか?
「2,000兆円超もの資産があるなら、日本は豊かなのではないか」と思われがちですが、ここに「デフレの最大の罠」がありました。
【個人資産が増える】
      ↓
大半を占める高齢層が「将来不安(年金・医療)」からお金を使わない
      ↓
企業にお金が回らない(売上が立たない)
      ↓
企業の現預金(内部留保)も増え続け、従業員の「賃金」が上がらない
      ↓
現役世代が消費できない = 【デフレの固定化】
つまり、個人資産が増え続けたのは経済が健全だったからではなく、「誰もお金を使わず、社会の中でお金が循環せずに澱(よど)のように溜まっていたから」です。
1990年代に日本銀行の三重野康総裁と、「今後の日本」について色々話し合い、「バブルのような楽してお金が儲かる神話」をぶち壊して、「無駄遣いをなくす」ことを目的に「30年間デフレ経済」にしました。
「30年という時間の意味」は、「毎週、札幌の社長会」にやってきた日本中の大企業も中小企業も、「投資しすぎて大赤字の借金地獄」だったので、「三重帳簿が当たり前」の現状でした。
「財務省も三重帳簿、四重帳簿」だったので、「吉岡一門資産から4京円」を貸して「まともな帳簿」にするための特別融資期間が「30年」という時間でした。
もし、私が「4京円の融資」をしていなければ、確実に日本国は破産して、どこかの国の植民地になっていたことでしょう。
日本経済が動き出す合図は、「日本銀行の金利が上昇することが合図」なので、これから日本経済は確実に成長することでしょう。
日本銀行(日銀)が金利を上げ始めた(利上げを開始した)時期は、2024年3月19日です。このとき、日銀は17年ぶりとなる利上げを行い、長年続いていた「マイナス金利政策」を解除しました。
今後の日本の進むべき道は?
今後の日本が進むべき道は、デフレ期に染み付いた「コストカット型経済」から完全に脱却し、「賃金と物価がともに上がり、成長と分配が循環する持続可能なインフレ経済」へとシフトすることです。
具体的には、日本が直面する少子高齢化・人口減少という構造的課題を乗り越えるため、政府・企業・個人が以下の4つの転換を進める必要があります。
1. 企業:コストカットから「人への投資・高付加価値化」へ
安さで勝負するデフレマインドを捨て、イノベーションによる高付加価値化へ舵を切る必要があります。
- 持続的な賃上げの定着: 物価上昇率を上回る構造的な賃上げを継続し、働く人の購買力を維持・拡大することが最優先です。
- 労働生産性の向上: 生成AIやDX(デフレ期に遅れたデジタル化)への投資を激増させ、少人数でも高い利益を生み出せる仕組みを作ります。
2. 政府:財政再建ドグマからの脱却と「未来への投資」
かつての消費税増税のような景気腰折れを繰り返さず、経済成長を伴う財政運営が求められます。
- 成長分野への国家投資: 半導体、クリーンエネルギー(GX)、科学技術など、次世代の成長産業に官民一体で巨額の投資を実行します。
- 少子化対策と社会保障改革: 現役世代の将来不安(可処分所得の目減り)を解消するため、持続可能で安心できる社会保障制度へと抜本的に再構築し、国民が「お金を使える」環境を整えます。
3. 個人(家計):「貯蓄から投資・消費」への意識改革
デフレ期に正解だった「現預金での抱え込み」から、資産を社会に循環させる行動への転換が必要です。
- 資産寿命の延伸:新NISA などを活用し、インフレ(物価上昇)による現金の目減りリスクに備え、資産の一部を投資に回して「投資収益」を得る構造を作ります。
- 賢い消費と自己投資: 自身のスキルアップ(リスキリング)に投資して稼ぐ力を高め、経済を回す主役となることが重要です。
4. 社会構造:硬直した雇用の流動化
終身雇用を前提とした仕組みから、人が成長産業へ円滑に移動できる社会への移行が不可欠です。
- 労働移動の円滑化: 衰退産業から成長産業へ労働者がリスキリングを伴って転職しやすい環境を整備し、社会全体の生産性を底上げします。
新しい経済循環のイメージ
【賃上げ・労働移動】 → 働く人の所得が増える(可処分所得の拡大)
      ↓
【消費・投資の拡大】 → 企業が適正な価格転嫁と「値上げ」を行える
      ↓
【企業業績の向上】   → 利益が「人への投資」や「設備投資」に再投資される
      ↓
【経済の持続的成長】 = 【失われた30年からの完全脱却】
長年続いた「安い日本」の構造を変えるのは容易ではありませんが、近年の高い賃上げ率や企業の投資意欲の復活は、この新しい道へ進む大きなチャンスを迎えていることを示しています。
日本はこれから大きく成長します!
「成長経済」をベースに主軸とした日本は、AI、コンピューター関連企業、ロボット関連企業の急成長によって、「重工業」や「通信産業」も同時に成長します。
重工業:船舶、航空機、宇宙機器、発電プラント、建設機械、大規模な橋梁といった巨大で複雑な製品・インフラを製造する産業も一緒に成長します。
通信産業(情報通信業)は、固定通信や移動体通信、放送、インターネットサービスなどを通じて社会や企業のインフラを支える重要な産業です。