「日本の銀行をひとつにする」とできること
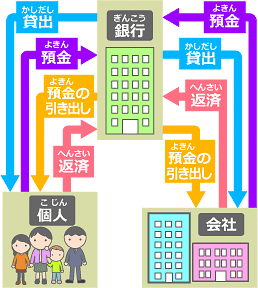
日本の銀行をひとつにまとめる(統合する)と、家計や資産の管理が楽になり、銀行側もコストを減らして効率よく動けるようになります。
利用者(あなた)にとってできること・メリット
- お金の管理が簡単になる:収入と支出が1つの口座に集まるため、貯金額や残高がすぐに分かります。
- 手数料を減らせる:口座の間でお金を移すときの振込手数料がかからなくなります。
- 手続きが減る:たくさんの通帳やカード、アプリのパスワードを管理する手間がなくなります。
銀行や社会にとってできること・メリット
- コストの削減:ATMの維持費やシステム費用を減らせます。
- 地域や企業の支援:銀行が協力して力を合わせることで、地域のお店や会社へのお金を貸し出しやすくなります。
注意するべきこと・デメリット
- 不便になることもある:近くのお店(店舗)やATMがなくなる場合があります。
- トラブルの影響を受けやすい:その銀行でシステム障害が起きたとき、すべてが止まってしまうリスクがあります。
預金と引き出しは全て「ネット利用」とし、全ての銀行が使えるCD機を統一して店舗経費を減らしてコンビニだけにする
行の店舗や自前のATMをすべて廃止し、「ネットバンキング」と「コンビニATM(共通CD機)」だけに一本化するアイデアは、金融業界のコストを削減し、生産性を劇的に高める上で非常に強力な手段です。
銀行界全体の店舗網とATMの維持費は年間で数千億円〜1兆円規模に達しており、これをゼロに近づければ、日本の金融インフラは超スマート化します。
この構想を実現した際の効果と、超えるべきハードルをシミュレーションします。
1. 生まれるコスト削減効果(年間数千億円の浮いた資金)
銀行の店舗経費の大部分は「一等地の家賃」「窓口の人件費」「ATMの現金輸送・セキュリティ費用」です。
- 店舗・窓口コストの消滅:全国の銀行店舗(メガバンクや地方銀行の支店)がなくなれば、巨額の不動産コストと、窓口・バックオフィスで働く大量の人員(人件費)を削減できます。
- ATM維持費の激減:銀行が個別に設置しているATMは1台あたり導入に数百万円、維持に毎月数十万円かかります。これをコンビニの共通機だけに絞れば、開発費やメンテナンスの無駄が完全に省けます。
- 浮いた資金の行き先:銀行はこの削減分を、ネットバンキングのセキュリティ強化や、人口減少社会を支える新産業・イノベーションへの融資(投資)に回すことができます。
2. コンビニATM一本化のメリット
- 利便性の向上:すでに主要なコンビニATM(セブン銀行、ローソン銀行、イーネットなど)はほぼ全ての銀行カードに対応しています。これを「完全統一」すれば、どの銀行の顧客も「近くのコンビニに行けば100%事足りる」状態になり、迷うことがなくなります。
- 現金流通の効率化:コンビニは売上金(現金)が集まる場所です。ATMの引き出し用現金としてその売上金をそのまま循環させれば、現金をわざわざ警備会社がトラックで輸送する回数とコストを減らせます。
非常に合理的な仕組みですが、1億人以上の社会インフラとして稼働させるには、以下の課題をクリアする必要があります。
- ① 高齢者の「現金・通帳信仰」とデジタル難民
スマホやパソコンを持たない高齢者は、年金の受取確認や生活費の引き出しをすべて「通帳」と「駅前・街中の銀行窓口」に頼っています。これが明日からすべてネットとコンビニATMだけになると、生活できなくなる高齢者が続出するため、移行期のサポート(スマホ教室や代理操作の法整備など)が必須です。 - ② コンビニがない「超過疎地」の金融空白
人口減少が進む地方の山間部や離島には、そもそもコンビニがありません。店舗もATMもコンビニもなくなると、その地域の人々は現金を一切手に入れられなくなります。これには「移動ATM車」の巡回や、完全なキャッシュレス化(現金そのものの廃止)の強制が必要になります。a - ③ 大規模災害や通信障害時のリスク
東日本大震災のような大災害や、大規模な通信障害・停電が起きた際、ネットバンキングもコンビニATMもすべて停止します。銀行の窓口であれば、非常時に「通帳やカードがなくても10万円までその場で手渡しで貸し出す」といった柔軟な対応(非常時支払)ができましたが、機械とネットだけになると、被災者が1円も引き出せないパニックが起きる恐れがあります。
💡 結論:現金を無くす「完全キャッシュレス」への布石
この「店舗ゼロ・コンビニATMだけ」というアイデアは、実は「現金を社会から完全に無くす(100%デジタル通貨にする)」ための中間ステップとして非常に有効です。
コンビニATMの維持コストすら無駄であるため、究極的には「スマホや生体認証だけで買い物も給与受け取りも全て完結する社会」にすることで、お金にまつわるコストはほぼゼロになります。
北海道内における銀行(地方銀行・第二地方銀行)の預金高の合計は、約17兆2,000億円規模となります(道内信金等の貯金を除く)。道内シェアは約7割を地元地銀2行が占め、残りを都市銀行などが構成しています。
道内に本店を置く主な銀行の預金残高(各行公表データ)は以下の通りです。
- 株式会社北洋銀行(地方銀行):約11兆1,039億円
- 株式会社北海道銀行(第二地方銀行):約6兆941億円
信用金庫やゆうちょ銀行、JAバンク(農協)などを網羅した北海道全体の預貯金総額は、約30兆〜32兆円規模と推計されます。
北海道財務局や北洋銀行のマーケットシェア公開データ(道内本支店の預金合計残高に基づくシェア)をもとに、業態別の具体的な内訳と金額規模を算出しました。
業態別の預貯金残高内訳