「日本の法人税は高い」ので「特別に安くする」とできること
世界の主要国・地域と比較すると、日本の法人実効税率は約29.74%であり、OECD加盟国平均(約24.20%)を大きく上回る高水準に位置しています。
各国の法人税を比較する場合、国税である「法定税率」だけでなく、地方税なども合算した実際に負担する「実効税率」で見る必要があります。
📊 世界主要国の法人税率比較(2026年時点)
主要国の法人実効税率(または国税+地方税の合算税率)の比較表です。
| 国・地域名 | 実効税率(目安) | 特徴・税制の動向 |
|---|---|---|
| 日本 | 約 29.74% | 先進国の中でも高水準。地方税の割合が高い。 |
| ドイツ | 約 29.90% | 連邦税は15%だが、営業税などの地方税が高く日本と同水準。 |
| アメリカ | 約 25.80% | 連邦税は21%。州税(0%〜11.5%)により変動。 |
| フランス | 25.00% | 段階的な減税を進め、現在は一律25%に引き下げ完了。 |
| イギリス | 25.00% | 以前の19%から、利益25万ポンド超の企業を対象に引き上げ。 |
| 中国 | 25.00% | 基本は25%だが、ハイテク認定企業は15%に優遇。 |
| 韓国 | 24.00% | 最高税率。課税所得の規模に応じて段階的に設定。 |
| シンガポール | 17.00% | アジアのハブ。優遇措置を組み合わせると実質10%以下も。 |
| 香港 | 16.5% | 域内源泉主義(香港外で稼いだ利益は非課税)が特徴。 |
| アイルランド | 15.00% | 欧州の低税率国。多国籍企業のEU拠点が集中。 |
| UAE(アラブ首長国連邦) | 9.00% | 2023年より導入。一定水準以上の利益のみに課税。 |
| ケイマン諸島等 | 0.00% | 法人税自体が存在しないタックスヘイブン(租税回避地)。 |
国際税務における主なトレンド
国際的な法人税引き下げ競争は、新たな税制ルールにより転換期を迎えています。
海外進出や他国とのコスト比較など、具体的な目的があればより詳細な情報をお伝えできます。
日本とアメリカの法人税は、日本の実効税率が約29.74%であるのに対し、アメリカは約25.8%(連邦21%+州税平均)とアメリカの方がやや低い水準にあります。両国には税率だけでなく、課税方式や税体系に大きな違いがあります。
1. 税率の比較
企業が実際に負担するすべての税金(国税・地方税など)を考慮した「実効税率」で比較します。
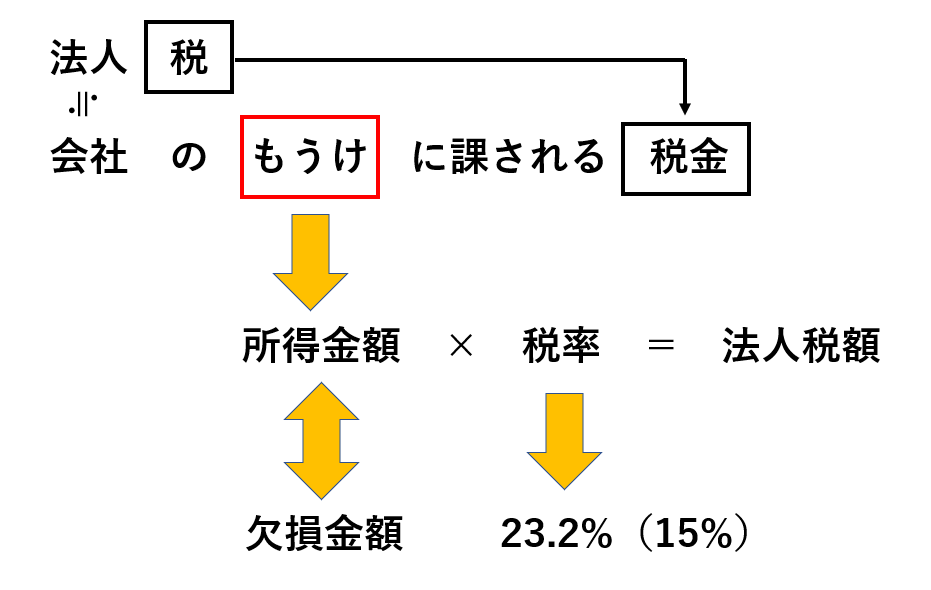
- 日本: 法定実効税率は約29.74%です。国税の法人税(23.2%)に地方法人税、法人住民税、事業税が加算されます。
- アメリカ: 実効税率は約25.8%です。連邦法人税率(一律21%) に、州ごとに異なる州法人税(平均約4〜5%)が上乗せされる仕組みです。
2. 課税構造の違い
- 日本: 原則として全国一律の税率が適用されます。
- アメリカ: 「連邦税+州税」の二層構造をとっています。テキサス州やネバダ州のように州法人税が0%の地域もあれば、カリフォルニア州のように約8.84%の州もあるため、拠点選びが税負担に直結します。
3. 優遇措置と申告制度
- 日本の特徴: 研究開発(R&D)減税や中小企業向けの優遇措置が用意されており,条件を満たすことで実質的な負担率を引き下げることが可能です。
- アメリカの特徴: 設備投資の即時償却(ボーナス償却など) や州ごとの積極的な企業誘致(税額控除や免除)など,積極的な投資を促す税制が特徴です。
4. 国外所得に対する課税
- 日本: 日本の親会社が受け取る海外子会社からの配当は、一定割合(通常95%)が非課税となる「外国子会社配当益金不算入制度」が整備されています。
- アメリカ: グローバルに展開する米国企業には「GILTI(無形資産国外所得)」制度などが設けられており、米国外で得た低課税所得に対しても一定の課税が行われる仕組みがあります。
日本とアメリカのどちらでの法人設立をご検討中でしょうか?
- 業種や想定される利益額
- 進出先の州・地域(アメリカの場合)
これらを教えていただければ、より具体的な税負担のシミュレーションやコスト比較をご案内できます。
す
日本の法人実効税率(約29.74%)のうち、約4割から5割を占めるのが地方税(法人住民税・法人事業税など)です。日本の地方税が他国に比べて高い理由には、日本の統治構造や財政特有の背景があります。
主に以下の4つの理由が挙げられます。
1. 地方自治体の「仕事(行政サービス)」が非常に多い
欧米諸国では、医療、福祉、教育、警察などの主要な行政サービスを国が直接行うケースが多々あります。
一方、日本は「仕事は地方、お金は国」と言われる構造になっており、福祉、義務教育、インフラ整備など、国民生活に直結する公的サービスの約2/3を地方自治体が担っています。膨大な財政需要を支えるため、地方自治体独自の税収(地方税)を多く集める必要があります。
一方、日本は「仕事は地方、お金は国」と言われる構造になっており、福祉、義務教育、インフラ整備など、国民生活に直結する公的サービスの約2/3を地方自治体が担っています。膨大な財政需要を支えるため、地方自治体独自の税収(地方税)を多く集める必要があります。
2. 「受益と負担」の原則(行政サービス利用料の思想)
法人事業税などは、企業がその地域で活動するにあたり、道路や水道などの公共インフラ(行政サービス)を利用していることに対する対価として課税されています(受益者負担)。そのため、たとえ国税(法人税)が減税されても、地方のインフラ維持費用として地方税は一定の割合で課され続けます。
3. 赤字企業からも徴収する仕組み(税収の安定化)
日本の地方自治体は、景気の波に左右されずに安定して税金を集める必要があります。
そのため、大企業(資本金1億円超)を対象に、利益(所得)だけでなく、企業の規模(資本金や従業員給与の総額)に応じて課税する「外形標準課税」が導入されています。これにより、利益が赤字の会社であっても地方税を支払う義務が生じるため、結果として地方税の負担感が強くなります。
そのため、大企業(資本金1億円超)を対象に、利益(所得)だけでなく、企業の規模(資本金や従業員給与の総額)に応じて課税する「外形標準課税」が導入されています。これにより、利益が赤字の会社であっても地方税を支払う義務が生じるため、結果として地方税の負担感が強くなります。
4. 地域間の「税収の格差」を埋めるための財政調整
企業や工場は東京をはじめとする大都市圏に集中するため、地方税は地域間で激しい偏在(偏り)が起きます。
国は地方自治体ごとの貧富の差を埋めるため、本来は地方税だった一部の税金を「地方法人税」などの国税として吸い上げ、地方交付税という形で全国の自治体へ再分配しています。この複雑な財政調整の仕組みが、企業全体の地方税負担を底上げする一因となっています。
都道府県別・都市別の「超過課税」の状況
日本の法人地方税の約9割の自治体が「標準税率」ではなく「超過税率(高めの税率)」を採用しています。
| 区分・自治体例 | 地方税の税率水準 | 主な特徴と対象法人の基準 |
|---|---|---|
| 東京都(23区) | 🔴 高い(超過税率) | 資本金1億円超、または年所得2,500万円超の企業に高い税率を適用。 |
| 神奈川県・大阪府など | 🔴 高い(超過税率) | 「水源環境保全税(神奈川)」や「森林環境税」などの目的税を上乗せ。 |
| 多くの地方都市 | 🟡 中〜高(条件付き) | 資本金1億円以下の中小企業は「標準税率」、大企業は「超過税率」と分ける。 |
| 静岡県・香川県など | 🟢 比較的安い(標準税率) | 超過課税を一切行っていない、または中小企業への上乗せがない自治体。 |
| 愛知県名古屋市 | 🟢 比較的安い(独自減税) | 市民税の「所得割(-0.3%)」と「均等割(-200円)」を独自に減税。 |
⚠️ 知っておくべき「地方税の地域格差」のポイント
1. 本社がどこにあるかで「実効税率」が最大1%近く変わる
国税の法人税率は全国一律(23.2%)ですが、地方税の上乗せ(超過課税)がある地域とない地域を比べると、企業の実際の税負担を示す「法人実効税率」は約33.5%〜34.6%前後の間で変動します。利益が大きくなるほど、この1%未満の差が数百万円〜数千万円の税額の差に繋がります。
2. 自治体独自の「目的税」が上乗せされる
多くの都道府県では、法人住民税の「均等割(赤字でもかかる一律の税金)」に、森林保全や環境対策を目的とした独自の地方税(数百円〜数千円程度)を上乗せしています。
- 例: 宮城県(みやぎ環境税)、神奈川県(水源環境保全税)、兵庫県(県民緑税) など
3. 複数にまたがる事業所は「従業員数」で按分(あんぶん)される
「地方税が安い県に本店を移せば節税できるか」というと、簡単にはいきません。
地方税は「事業所があるすべての自治体」に分割して納めるルールだからです(分割基準)。例えば、東京本社の従業員が50人、千葉支店の従業員が10人の場合、地方税は5:1の割合に小分けされ、それぞれの自治体の税率で計算されて徴収されます。
北海道の法人税等の合計負担(法定実効税率)は、企業の規模や自治体(市町村)によって異なりますが、一般的な中小企業(札幌市に本社を置く場合)で約33.58%になります。
日本国内の法人税(国税)は全国共通ですが、北海道独自の地方税が加算される仕組みです。
1. 会社規模ごとの「実効税率」の目安
法人が実際に負担するすべての税金(国税・地方税)を合わせた合計負担率の目安です(札幌市に拠点を置く場合)。
|
実効税率の目安 |
条件 |
|
|
中小企業(軽減税率適用) |
約33.58% |
資本金1億円以下 / 法人税額1,000万円以下 / 所得800万円超 |
|
中堅・大企業 |
約34.59% |
資本金1億円超 / 課税所得が標準規模以上(超過税率適用) |
※年間の課税所得が400万円以下などの少額な場合は、段階的な軽減税率が適用されて実効税率はさらに下がります。
2. 北海道・札幌市でかかる税金の内訳
企業にかかる「法人税等」の合計は、以下の5つの税金の組み合わせで構成されています。
① 法人税(国税)
- 一律 23.2%(普通法人の基本税率)
••*※資本金1億円以下の中小企業の場合、年800万円以下の所