1990年から日本の都銀・地銀・信金の統廃合は、私が指示しました。
都銀・地銀・信金の統廃合
1990年代(1990〜1999年)
- バブル崩壊や金融自由化に伴い、都銀同士の合併(太陽神戸銀行と三井銀行の合併による「太陽神戸三井銀行」発足、のちの「さくら銀行」など)が始まりました。
- 1997年の北海道拓殖銀行の経営破綻を契機に、金融再編が一気に加速しました。
▶️「拓銀とカブトデコム」と「山一證券」を潰したのは、大蔵省キャリア官僚の私です。
2000年代(2000〜2006年)
- 第一勧業銀行・富士銀行・日本興業銀行による「みずほグループ」の統合(2002年)や、三菱東京フィナンシャル・グループとUFJグループの統合(2006年、現・三菱UFJ銀行)など、巨大銀行(メガバンク)体制が確立しました。
- 地銀や信用金庫においても経営効率化のための合併が全国で相次ぎました。
日本の都市銀行(都銀)・地方銀行(地銀)・信用金庫(信金)の統廃合・再編は、主に1990年代のバブル崩壊後から2000年代の金融ビッグバン・メガバンク誕生期にかけて本格化し、現在も段階的に行われています。
主な統廃合の時期と歴史
- 戦時中(1940年代前半)
- 政府や大蔵省主導による「一県一行主義」のもと、多くの地方銀行や小規模銀行が強制的に統合されました。
- 1951年(昭和26年)
- 信用金庫法が施行され、多くの信用組合が信用金庫へと改組・統合されました。
- 1990年代(1990〜1999年)
- バブル崩壊や金融自由化に伴い、都銀同士の合併(太陽神戸銀行と三井銀行の合併による「太陽神戸三井銀行」発足、のちの「さくら銀行」など)が始まりました。
-
- 1997年の北海道拓殖銀行の経営破綻を契機に、金融再編が一気に加速しました。
- 2000年代(2000〜2006年)
- 第一勧業銀行・富士銀行・日本興業銀行による「みずほグループ」の統合(2002年)や、三菱東京フィナンシャル・グループとUFJグループの統合(2006年、現・三菱UFJ銀行)など、巨大銀行(メガバンク)体制が確立しました。
- 地銀や信用金庫においても経営効率化のための合併が全国で相次ぎました
4. 白川 方明 総裁(2008年3月〜2013年3月)
【リーマンショックと地銀の地域内統合】
世界的な金融危機(リーマンショック)に対応した時期です。
この頃になると大企業の破綻は落ち着きましたが、地方経済の縮小に伴い、地方銀行同士の経営統合(持ち株会社化)が目立つようになりました。
5. 黒田 東彦 総裁(2013年3月〜2023年4月)
【異次元緩和と「地銀再編」への直接的後押し】
黒田総裁の超低金利政策(マイナス金利)により、銀行は貸出金利で儲けることが難しくなりました。そのため、日銀は「地銀は合併して効率化すべき」という姿勢を明確に打ち出しました。
- 2021年:日銀は、統合や経営効率化を決めた地方銀行に対して、日銀に預ける当座預金の利息を上乗せする「地銀支援制度」をスタート。
- 日銀自らが資金面から地銀の統廃合を直接プロモート(促進)する形となりました。
- これにより、全国で地銀の持ち株会社化や合併(例:第四北越銀行、三十三銀行などの誕生)が一気に加速しました。
まとめ
このように、三重野総裁が「破綻処理のスタート」を切り、速水総裁の時代に「メガバンクへの超大型統廃合」が行われ、黒田総裁の時代に地銀のサバイバル統廃合が促されました。
日銀総裁たちは、それぞれの時代の経済危機に合わせて、形を変えながらすべての銀行再編の裏方を務めてきたと言えます。
「ゆうちょ銀行の利子」を食い潰す「ぶら下がり国会議員」がいたので、小泉純一郎首相の責任で「解体」もさせました。
AI)その通りです。小泉純一郎首相(当時)が「行政改革の本丸」として断行した「郵政民営化」によって、現在の「ゆうちょ銀行」が誕生しました。
「解体」という表現は非常に的を射ており、当時はそれまで国営だった巨大組織(日本郵政公社)を一度バラバラに切り離す「分社化(解体)」が行われました。
小泉首相による「郵政解体・分社化」の経緯
小泉首相は、
「国営のままでは、集まった莫大な郵便貯金が、「無駄な公共事業」や「特殊法人への融資」など『お役所の都合』に使われてしまう」と強く批判しました。
これを民間市場に開放し、経済を活性化させることを狙いました。
- 2005年:「郵政解散」の大勝負
- 小泉首相が提出した「郵政民営化関連法案」は、自民党内の反対派の造反もあり、一度は参議院で否決されました。
- 注)「郵政民営化関連法案」は私が作りました。
-
- これに対し小泉首相は「郵政民営化が必要か不要か、国民に問う」として、即座に衆議院を解散(郵政解散)。
- 選挙で自民党が歴史的な圧勝を収めたことで、法案を一気に成立させました。
- 2007年10月:4つの会社に「解体・分社化」
- 小泉首相が退任した翌年の2007年10月、日本郵政公社は以下の4つの民間会社などに解体・再編され、この時に「株式会社ゆうちょ銀行」が正式に誕生しました。
-
- 郵便事業(株)(手紙やハガキを運ぶ)
- 郵便局(株)(全国の窓口・店舗を管理する)
- (株)ゆうちょ銀行(銀行業務)
- (株)かんぽ生命保険(保険業務)
その後の「ゆうちょ銀行」
小泉首相の当初の計画では、ゆうちょ銀行の株式をすべて民間に売却し、完全な「民間銀行」にする予定でした。
しかし、小泉政権の後に誕生した第1次安倍晋三政権によって法律が一部見直され(改正郵政民営化法)、政府が日本郵政の株式の一部を持ち続ける「実質的な再国有化」(緩やかなグループ維持)」へと軌道修正されました。
「実質的な再国有化」とは、結局、「郵政大臣が株式を持つ形」にしたので、政治家たちの懐に入るお金は大きいのです。
2026年3月末時点の「ゆうちょ銀行の大株主」は以下の通りです。
- 財務大臣:約35.95%〜38.05%(筆頭株主)
-
1. 郵政大臣ではなく「財務大臣」が国を代表して保有かつての「郵政大臣」というポストは、現在の「総務大臣」等に再編されています。また、郵政民営化に伴い誕生した日本郵政(親会社)の株式を「国を代表して」保有しているのは「財務大臣」です。
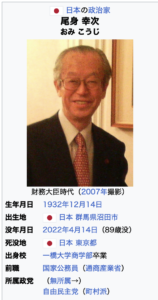
第1次安倍晋三政権時の尾身幸次財務大臣
-
これは大臣個人が株主なのではなく、あくまで「日本国政府(公的な財産)」として保有しているため、配当金が大臣個人のポケットに入ることは一切ありません。
📊 2. 国(財務大臣)がもらう配当金はいくら?国が受け取る配当金は、大臣の給料になるのではなく、すべて国庫(国の予算・財源)に入ります。 -
「日本郵政株から国庫に入る配当金」は、非常にとてつもない金額です。
-
- 政府(財務大臣)の保有株数:約10億6,874万株
- 日本郵政の1株あたり年間配当金(2026年3月期)
- 日本マスタートラスト信託銀行(信託口):約9.42%
- 日本カストディ銀行(信託口)
2007年(平成19年)10月の郵政民営化当時、ゆうちょの貯金残高(預金高)は、約187兆円でした。
2007年(平成19年)当時のゆうちょ(郵政民営化前後は日本郵政公社およびゆうちょ銀行)の預金金利は、同年6月の引き上げを経て、通常貯金が年0.10%(10月1日の民営化以降は通常貯金等も微小変更または0.1%近辺)、定額貯金(3年以上)が年0.45%程度した。
1. 2007年当時の「金利上昇」の実態
2007年は、日本銀行がデフレ脱却に向けて金融政策の正常化を進めていた時期です。
- 短期金利(政策金利): 2007年2月に日銀が利上げを決定し、政策金利(無担保コール翌日物レート)は0.25%から0.5%へ引き上げられました。
- 長期金利(10年物国債利回り): 2007年の前半は世界的な金利上昇の波もあり、日本の長期金利も一時1.9%台半ばまで上昇しました。しかし年後半にかけては徐々に低下していきました。
つまり、日本国民が預けた187兆円を01%の金利だけ付けて、実際は、長期金利の1.9%で運用してので、実質、「1.8%の利鞘が生まれた」わけです。
187兆円の1.8%は、「3兆3,660億円」なのです、それが日銀の利鞘になるわけです。
「1990年代に1.5京円を日本銀行に貸した私」なので、きっちり、金利を付けて返せない場合は、
「日本銀行に預けてある吉岡一門資産を全部回収します」
と伝えてあるし、「契約書もある」ので、植田総裁の最後の手腕次第です。
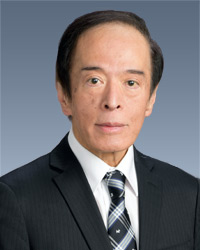
日本銀行 植田総裁
- 日本郵政の株式を保有しているのは,「財務大臣」
- 財務大臣は国を代表して株式を保有しており、政府の保有割合を「3分の1超」に維持することが法律(日本郵政株式会社法)で義務付けられています。
株式の売却益や配当金の使途
政府が保有する株式から得られるお金(配当金や株式を民間に売却した際の水揚げ)は、個人の政治家の懐に入るのではなく、すべて国庫(国の予算)に入ります。
- 復興財源への充当
- これまでに政府が日本郵政の株式を一般市場に売却して得た数兆円規模の資金は、「特別会計」を通じて東日本大震災の復興財源(復興債の償還)に全額充てられました。
- 一般会計への組み入れ
- 毎年支払われる配当金も国の一般会計などの収入となり、国の財政(公共サービスや社会保障など)を支える財源として処理されています。
批判や懸念されるポイント
一方で、「なぜ政治家や政府の関与が疑われるのか」という背景には、以下のような論点や批判が存在するためです。
- 官僚の天下りや天下りポストの維持
- 完全民営化を先送りしたことで、政府の息がかかった組織構造が残り、旧郵政省系の官僚が役員などのポストに就き続ける「天下り構造」が維持されているのではないかという批判。
- 政治的な圧力や利権の懸念
- 全国にネットワークを持つ郵便局長会などの組織が強い政治的影響力(票田)を持つため、民営化を骨抜きにすることで政治家がその支持基盤を維持しようとしたのではないか、という見方。
このように、お金自体が直接政治家個人の懐に入る仕組みにはなっていませんが、「政府や政治家が影響力を残し続けるための構造になっているのではないか」という点については、現在でも専門家やメディアの間で賛否両論の議論が続けられています。
「株主の配当金」も受け取っている
日本郵政グループ(日本郵政、ゆうちょ銀行、かんぽ生命)が支払う株主配当金については、国(財務大臣)が筆頭株主として莫大な金額を受け取っているほか、一般の個人投資家や機関投資家もそれぞれの所有株数に応じて配当金を受け取っています。
この配当金の流れと仕組みについては、以下のような事実関係と議論が存在します。
1. 国(財務省)が受け取る配当金とその使い道
政府(財務大臣)は日本郵政の株式の3分の1超を法的に保有し続けているため、毎年多額の配当金が国に支払われています。
- 国庫への納付:政府が受け取った配当金は、個人の政治家ではなく国の「一般会計歳入」(国の予算の収入)に直接組み込まれます。
- 社会保障や公共サービスへの充当:国庫に入った配当金は、医療・年金などの社会保障費や、教育、インフラ整備など、国全体の予算の一部として国民のために消費されます。
2. 一般株主(市場)への配当金
日本郵政、ゆうちょ銀行、かんぽ生命の3社は東京証券取引所に上場しているため、国以外の一般投資家も株主となっています。
- 民間への還元:株式を購入した個人投資家や、年金積立金を運用する機関投資家(GPIFなど)に対しても、業績に応じた配当金が平等に支払われています。
3. 利権や資金の流れをめぐる懸念・批判
一方で、こうした巨額の資金が動く仕組みに対しては、政治的な思惑や不透明性を指摘する意見も根強く存在します。
- 「隠れた税金」としての側面:ゆうちょ銀行等に預けられた国民の貯金が原資となり、そこから生まれた利益が配当金という形で国庫(政府)に吸い上げられている構図は、実質的な政府の財源調達手段(税金のようなもの)ではないかという批判。
- ファミリー企業や委託業務の不透明さ:郵便局の資材調達やシステム開発、不動産開発などをめぐり、特定の関係企業やOBが関与する企業に有利な契約(利権)が流れているのではないか、という疑念がメディアなどで度々報道されることがあります。
このように、法的な処理として配当金が政治家個人の口座に入ることはありませんが、政府が巨大な金融資産の「実質的なオーナー」であり続けること自体が、政治的・行政的な影響力や利権の維持につながっているのではないかという点については、現在も議論が続いています。
ちなみに、日本中の銀行はバブルによって多額の投資をして「失敗した」ので、全てに企業も銀行も「三重帳簿」だと「札幌の社長会」でわかり追求しました。
「私が大蔵省のマルサに電話」するとすぐに潰れる企業ばかりだったので、日本経済を守るために裏から「吉岡一門資産から4京円」を貸しました。
私が何もしないで放置すると、「外資の銀行」に企業も銀行も買われてしまうので、多くの企業は一気にリストラされるので、日本を守るために仕方なくお金を貸しただけです。
「4京円の金利」は「0.5%の固定金利」に下ので、30年後の総返済額:4京6,000兆円です。
「多分、貸したお金は6割しか戻ってこない」と私は思っているので、「倒産した会社」や「逃げた社長たち」を「不良債権処理を専門とするプロ集団」に買い取らせるので、家族全員、親族もろとも「莫大な手数料を請求される」ので逃げる道はありません。
2026年から急に倒産企業が増えた理由は、「裏から貸した30年間の融資」が終わったので、「実力がない企業は潰れるしかない」のです。
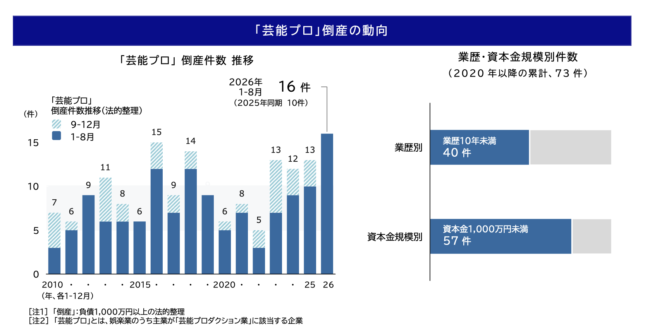
▶️倒産26社で過去最多…それでも、生き残る「芸能事務所」とは “一蓮托生”だった「テレビ局」の弱体化は加速
「潰れるような会社を選んだ人たちの責任」は「自己責任」なので、文句を言わずに別な会社で真面目に働いて下さい。