「2011年年金ネット」と「2016年マイナンバーカード」と「2017年マイナポータル」と「2021年デジタル庁」は私が作りました。
1989年10月から「ダイエー労働組合」の仕事をしながら「国の仕事を無償」で手伝っていましたが、「各省庁のキャリア官僚や首相」から電話でたくさん「仕事の依頼」がありました。
ある時、厚生労働省の担当官僚が「年金をデジタル化する方法はありますか?」と聞かれたので、一晩考えて今までにない全く新しい仕組みの「年金ネット」と「マイナンバーカード」と「マイナポータル」と「デジタル庁」の仕組みを一晩で作り、「総務省のキャリア担当」にFAXで提案しました。
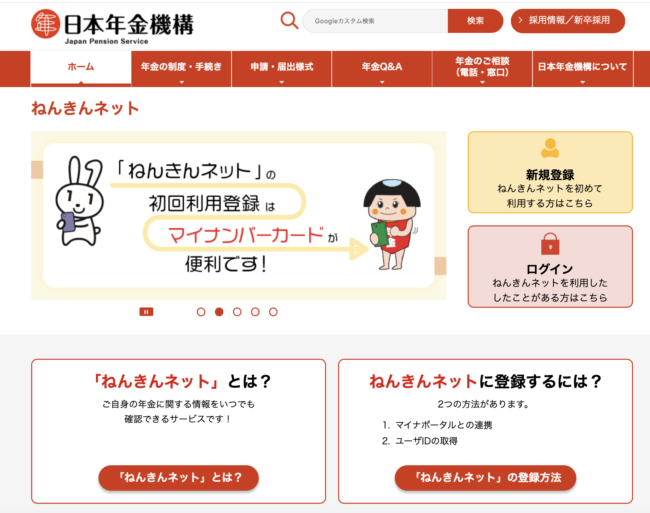
年金ネット https://www.nenkin.go.jp/n_net/
マイナンバーカードの交付は、2016年(平成28年)1月に始まりました。
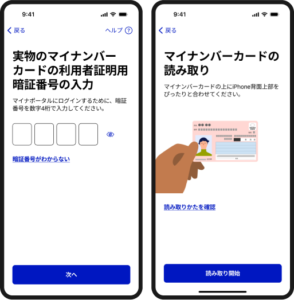
マイナポータルは、2017年(平成29年)1月に試行運用が始まり、同年11月13日に本格運用が開始されました。
デジタル庁は、2021年(令和3年)9月1日に発足しました。
河野太郎にしたのはお父さんの河野洋平に頼まれたからです。
私が作った資料を見た総務省のキャリア官僚は、
「私はネットのことはわからないので、吉岡さんが自分で全てのホームページを作って下さい。」と言われたので「全てのホームページ」も私が一人で作りました。
年金ネットの最初の「フレーム(枠組み)」のホームページを「ホームページビルダー」という「IBM / ジャストシステムの初心者ソフト」で制作して、総務省のWEBサイトに新しいページを作り、「バカでも動かせる簡単なホームページ」を作って国にプレゼントしました。
1990年代は、日本は「バブル崩壊」の真っ只中だし、どんどん企業は潰れていくし、失業者もたくさん出たし、生活保護者も増えたので、30年後にまたバブルがやって来た時に「年金」が破綻すると「真面目に年金を払っている人が年金がもらえなくなる」ので全て新しいシステムを一晩で自分一人で作り上げました。
実は、総務省の担当者に仕事を頼まれる前に、「日銀の三重野康総裁」からこう言われて考えていたのです。
日本銀行「総裁室」で私が撮影
三重野総裁と総裁室での対話
「今のバブル崩壊」を食い止めてもこのままでは将来、労働者が払っている「年金の歳入額合計」よりも、今、年金をもらっている高齢者の「歳出額が高額」なので、プールしている年金のお金が足りなくなります。
「年金システム自体が破綻」すると、「今、受給している人たち」も、「将来もらえるはずの人たち」も、一円も年金を受け取れなくなるのでどうか助けて下さい。
と言われたことが、「年金」に対して取り組む大きなキッカケでした。
私が三重野康総裁に最初に提案したことは、「国の年金の運用資金」を減らさないために、「マスタートラスト信託銀行」を作って、「国家公務員の年金額」と、「100億円以上ある大手企業の「企業年金」をプールして、そのお金を「信託証券」として日銀の三重野康総裁に外国に売ってもらい、高値安定の利率で維持し続けられる仕組みに変更しました。
日本マスタートラスト信託銀行は、2000年5月に設立された国内初の資産管理専門の信託銀行(信託銀行)です。
三菱UFJフィナンシャル・グループの一員であり、「日本の金庫番」とも称される国内最大級の資産管理インフラを担っています。
- 三菱UFJ信託銀行株式会社:46.5%(55,800株)
- 日本生命保険相互会社:33.5%(40,200株)
- 明治安田生命保険相互会社:10.0%(12,000株)
- 農中信託銀行株式会社:10.0%(12,000株
「100億円以上の年金を支払う企業」は、「札幌の社長会メンバー」にもたくさんいたので、すぐに「会社が50%払う年金金額」を預金してくれました。
そこまでして「年金」を守った理由は、世界のどこにもない「日本の年金システム」なのに、どんどん年金を払わない若者が増えていたし、「一円も年金をもらえない人が増える」と思ったからです。
一円も払わなくても最低限のお金がもらえる「国民年金の第3号被保険者制度」もありますが、みなさん知らない人が多いので紹介します。
- 昭和61年3月まで:会社員や公務員などの配偶者(被扶養配偶者)が国民年金に入るかどうかは任意でした。
- 昭和61年4月以降:すべての人が1階部分の基礎年金(国民年金)に加入する仕組みへ変わりました。これに伴い、第2号被保険者(会社員や公務員など)に扶養されている20歳以上60歳未満の配偶者は、保険料を自己負担せずに基礎年金が受けられる「第3号被保険者」として強制加入の対象となりました。
「国民年金の第3号被保険者制度」という法律も私が作って「国会を通しました」ので、どうぞ、年金が払えない人たちは、早めに地元の「年金事務所」に行って聞いてみて下さい。
国民年金の第3号被保険者制度のご説明
https://www.nenkin.go.jp/service/kokunen/kanyu/20140627-01.files/03.pdf
「年金のキャラクターデザイン」も頼まれたので、お金のことなので「クマに食べ物を渡して背中に乗った金太郎」に決めて、ホームページビルダーで作りました。
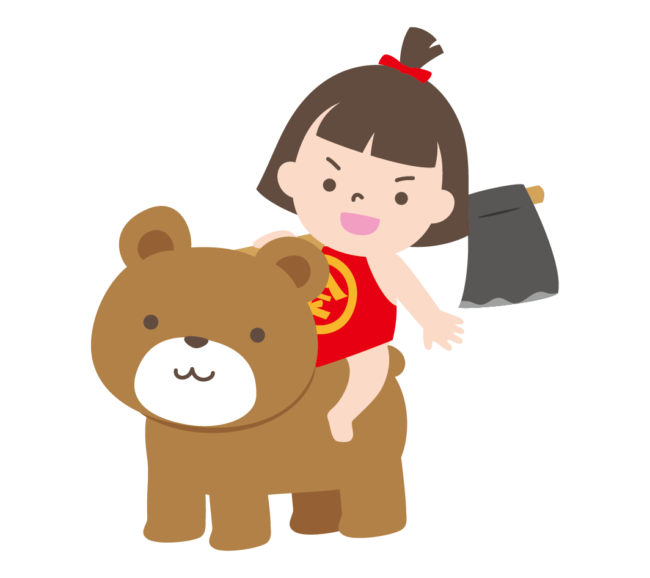
「金太郎が熊に乗っている絵」をよく見ますが、実は、金太郎は「熊の好物の栗」を拾って熊に乗ったので、「食べ物(お金)で熊を買収した」と同じ意味です。
厚生労働省が「年金の預金高」を年金積立金管理運用独立行政法人(GPIF)で預かり、「運用益を抜く奴ら」と同じ意味のイラストです。
「熊が日本国民」、「金太郎は運用益を抜く政治家と官僚」の意味ですが、文句を言っても「誰も年金のシステム構築はできない」ので諦めて年金を払うか貯金して下さい。
時代的には「スマホの時代」になることはわかっていたので、パソコン用の画面を「スマホ用に変換」して見られるようにしましたが、これは結構大変な作業でした。
私はスティーブ・ジョブスが亡くなったあとから、「Apple社の隠れアドバイザー」になったので、Apple社のスタッフに「パソコン画面をiphoneで問題なく見れる変換ソフトを作らせた」のでそれを応用しただけです。
| アプリ名 | 特徴 | 料金 |
|---|---|---|
| DeskIn | 接続のレスポンスが非常に速く、操作が簡単なリモートアクセスツール。個人利用は基本無料。 | 無料(一部課金) |
| Jump Desktop | Wi-Fi経由だけでなく、外出先からMacやWindowsの画面を高画質・低遅延でスマホに映して操作できる定番アプリ。 | 有料(アプリ購入) |
| LetsView | 無料のミラーリングソフト。パソコンの画面を同じWi-Fi内にあるスマホにワイヤレスで共有・拡張する機能があります。 | 無料 |
| Chrome リモート デスクトップ | Google提供の無料ツール。スマホにアプリを入れ、PCのブラウザと連携させるだけで、外出先からでもPC画面をスマホに表示・操作できます。 |
- 完全レスポンシブ対応: iPhoneの画面幅を自動で判別し、1920×1080などの高解像度PC画面を縦横比を維持したまま、はみ出さずにぴったり収めます。
- スマホ専用操作: タップしやすいコントロールボタン(拡大・縮小・画面更新)をボトムバーに配置しており、親指1本でPC画面の細部をズームして確認できます。
- 軽量・高速動作: 外部ライブラリを一切使わないピュアなプログラムのため、モバイル回線や低速なWi-Fi環境からでも遅延なく動作します。
「年金の最大の問題」は、皆さんが払っている年金額から「厚生労働省ぶら下がり国会議員」が「毎年、裏金を抜ける仕組み」があったので、「新しいシステム」にして「国会議員が裏金を抜けないようにしました。
年金の管理を「厚生労働省の管理下」から外して、2021年(令和3年)9月1日「デジタル庁」という新しい省庁を作りました。
デジタル庁は、国や地方自治体のITシステムの統一、行政手続きのオンライン化(マイナンバーの活用など)を急速に推進するために設立された、内閣直轄の新しい組織です。
「新しい省庁」を作るとなると「お金が欲しい国会議員が集まる」ので、「私が30年間分の年度予算組をしておいた」ので、どの国会議員にも「裏金を抜けない仕組みにした結果」、「国民の税金」は有効に使われていると思って下さい。
「国会議員」が各省庁のいろんな予算から「裏金」を抜いている「ぶら下がり議員」になる仕組みは、「財務省の一般官僚」が私に電話で相談された時にわかりました。
「各省庁の予算枠をいくらにするといいのかご意見を下さい。いろんな政治家からいくら裏金を国家予算に乗せるのか教えろ!とうるさいので、うまく調整するためにぜひ吉岡さんのご意見を聞かせて下さい。」
私:おい!どういう仕組みで国会議員が裏金を抜けるのか詳しく説明しろよ!正直に話さないとお前の出世は無くなるし、「裏口入学で東京大学に入った」ことは東大の学長に自白させたので、「裏口入学リスト」を世の中に公開するぞ!
どこで「裏金の話」をするかというと、毎年、東京大学の卒業生と現役東大生の交流会の場所なので私も参加してみました。
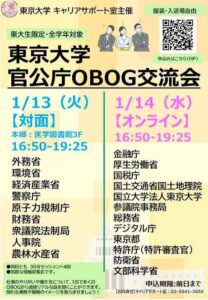
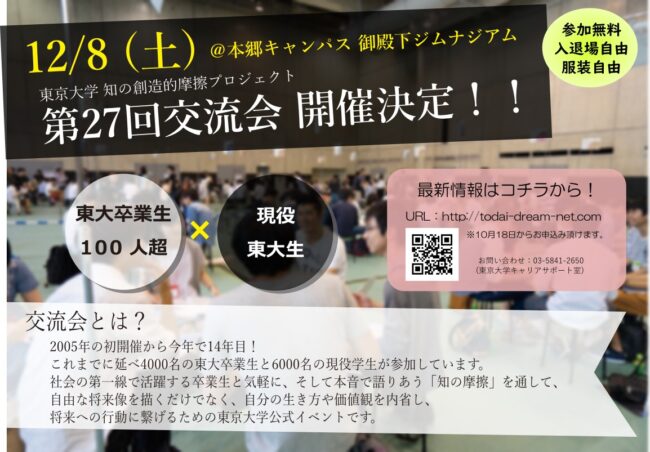
私も参加してみましたが、まあ、ひどいものです。
「国会議員は全て私の知り合い」なので、「来年はいくら抜けるのよ!教えろ!」と言えば、みんなベラベラ教えてくれます。
いつどこにいくらの予算が付くのかを「国会議員」に教える代わりに、先輩の国会議員から「賄賂と一緒に次の予算案」を書いた紙を渡されるし、「インサイーダー取引」も普通にやっているので、国会議員が持っている株が上がるのは当然です。
私に「NTT株株式公開前」に、「NTT株を買いませんか?」と電話をくれたNTTの真藤恒(しんとう ひさし)社長もいたし、「ドコモ株公開前に電話をくれた吉澤和弘社長もいました。
俺は株でお金を増やしたい思ったことはないし、お前はインサイダー取引に俺を誘い込んで、国会議員に情報を売ろうとしているか!二度と電話するな!」と言ってやりました。
NTTもNTTドコモも「防衛省の契約」は私がしたし、賄賂をもらわず給料ももらっていない人間なので最後に、「同情するなら金をくれ!」と言ってやり大笑いしました。
「同情するなら金をくれ」は、1994年に放送された安達祐実主演の日本テレビ系ドラマ『家なき子』で、主人公の相沢すずが放った有名なセリフです。
- 初期の売り出し:1987年2月9日に第1次売り出しを実施。初値:公開初日は買いが殺到して値がつかず、翌2月10日に160万円で売買スタート。
- 発表日: 2020年9月29日、買付価格: 1株 3,900円、買付期間: 2020年9月30日〜11月16日頃
- 目的: 5GやIoT展開の加速、経営効率化、グループ一体での競争力強化。TOB成立後、株式売渡請求等を経てNTTドコモは上場廃止となりました。
「新規に上場する会社のリスト」と「予想株価」を先に知っていれば、いくらでも儲かるし、「自分の親族と友人」にも買わせるので、「国会議員の収入と資産」には出てきません。
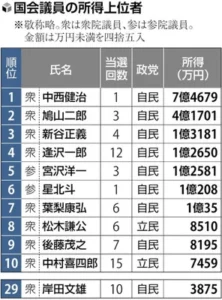
「ひとつの国家予算」に対して3人まで「ぶら下がり議員」になれる仕組みがあるので、「裏金をもらう国会議員は絶対に減らない仕組み」になっています。
だからこそ、予算組みをする「総務省の担当官僚」や他の省庁の官僚たちや国会議員たちに、「もし裏切ったら菱形代紋のヤクザを使って家族全員を殺すからな!」と笑顔で脅してから、「河野太郎さんにデジタル庁の年度予算額」を教えたし、河野太郎さんも「私はデジタル庁の裏金は絶対に抜きません」と約束してくれました。
スマホ時代になった時に、「パソコンを持たない人が増える」と思ったので、スマホ時代に対応できるデジタル対応ができる「マイナンバーカード」という制度も作り、皆さんにカードを作っていただくために「特別予算」を作り、「一人最高5万円」をもらえるようにしましたが、2025年度をもって500億円の枠組みは終了。
今だに「個人情報が国に知られるのが怖い」と思っている人は「マイナンバーカードも作らない」ので呆れます。
とっくに、「個人情報は盗まれている」し、SNSを利用している相手との情報は全て誰かに抜き取られているので、いろんな事件がよく起きるのです。
アメリカでは「永住権の証明」になる「グリーンカード1枚」で「全ての行政の証明書」になるので、パスポートも、保険証も、国に支払う税金も、銀行の残高と連携しているので、大統領でも子供でも誰もが絶対に肌身離さず持っているカードです。
アメリカには「年金」や「生活保護」や「組合」という仕組みがないので、個人を証明する「グリーンカード」は自分個人の命を守る「財産証明」にもなりますし、いつでも「銀行で再発行できる」ので良いシステムです。
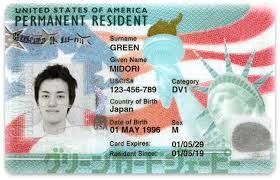
「セキュリティはペンタゴン(米国国防総省)」で安全だし、「ペンタゴンのセキュリティ」も「吉岡セキュリティ」を入れたので誰も侵入できません。
高齢の人でもパソコンを使わずに簡単に画面操作できる「専用端末」がコンビニにも銀行にもあちこちにあるので、「自分の税金の支払い」や、「住所や電話番号などの個人情報を変更できる仕組み」もあるので、それを目指して作りました。
スマホで「年金ネット」を開いて、「マイナンバーカード」の上に載せるだけで「マイナポータル」というサイトが自動的に開いて、保険証や運転免許証や、戸籍情報や住所変更が簡単に確認できる仕組みを作りましたし、将来的には、全ての行政の手続きや税金の支払いがマイナンバーカード1枚」でできる仕組みまで作ってあるので順番に更新されます。
「個人が許可」さえすれば、全ての銀行の口座残高情報は、「私が作った防衛省の強固なセキュリティで管理」しているので、知らないうちにあなたの銀行情報が盗まれない対策もしたので、安心して「マイナンバーカードに銀行情報を公開するに許可」をして下さい。
私は、「防衛省のパソコンのプログラムを一人で組んだ男」だし、「国のセキュリティシステム」も作りましたし、「ペンタゴンのセキュリティシステム」や、「NASAのセキュリティシステム」を作った人間なので、「世界一のハッカー集団でも絶対に破れない」と言わせたほど複雑なセキュリティなのでご安心下さい。
無知な人ほど、「マイナンバーカードを作ると個人情報が盗まれる」と喚いていますが、もう、LINEやSNSをしたり、マイクロソフト社の製品を使っている人や、「グーグル社の製品」を使っている人の全ての個人情報はとっくに抜かれていることも自覚して下さい!
日本のどの銀行も絶対に公開しませんが、1990年代に調べた時でさえ、ほとんどの日本の銀行のセキュリティシステムは侵入されて個人情報は盗まれていた」し、各銀行の頭取や支店長の周りにいる「女性のスパイ」がたくさんいたので全員クビにしました。
だからこそ、「日銀のセキュリティ」は私が組み直したし、「都銀と地銀のセキュリティ」も私が組み直したので絶対に破られることはありません。
プログラム業界では、「世界一のプログラマー」と呼ばれています。
しかし、「国のセキュリティプログラム」の中身を確認するとセキュリティが弱かったので、「全ての省庁のセキュリティプログラム」を新しく構築し直しました。
「防衛省の全てのプログラム」を一人で作った人間なので、要領は同じです。
- サイバーセキュリティ戦略:政府の「サイバーセキュリティ戦略本部」が策定する、日本全体のサイバーセキュリティの基本方針。
- NISC(内閣サイバーセキュリティセンター):政府機関のサイバーセキュリティ対策の一元的な推進や、重大なインシデントが発生した際の調整を行う司令塔。
- 重要インフラ事業者向けの安全基準:電力、通信、鉄道、金融など、国民生活に直結する「重要インフラ」の事業者が遵守すべきセキュリティガイドライン。
- ISMAP(政府情報システムのためのセキュリティ評価制度):政府がクラウドサービスを調達する際、そのサービスが十分なセキュリティ基準を満たしているかを事前に評価・登録する制度(日本版FedRAMPとも呼ばれます)。
- 経済安全保障推進法に基づく基幹インフラの審査:特定社会基盤事業者(電気、ガス、通信など)が重要な設備を導入する際、サプライチェーンにサイバー攻撃のリスクがないか国が事前に審査する仕組み。
- セキュリティ・クリアランス制度(重要経済安保情報の保護及び活用に関する法律):経済安全保障に関する重要な情報(技術やサプライチェーンなど)にアクセスする人物に対して、国が信頼性を確認する制度。
- 情報処理安全確保支援士(登録セキスペ):サイバーセキュリティに関する国認定の専門資格。登録者は最新のセキュリティ知識を維持するための講習が義務付けられています。
ついでに、「警察庁の警視正」としては「内部情報が漏れるとまずい」ので、サイバーセキュリティの専門家に電話して「全ての警察情報」が外部からアクセスできないようにプログラムを組み直しました。
- 脆弱性対策:OSやソフトウェア、ネットワーク機器の欠陥を塞ぐため、修正プログラム(パッチ)を速やかに適用する。
- ID・パスワード管理:認証情報の適切な管理や多要素認証の導入などによる不正アクセス防止。
- 不正プログラム対策:ウイルス対策ソフトの導入や、業務端末での不要なコード実行の制限(サンドボックスの活用など)。
- 各種協議会:ウイルス対策事業者や重要インフラ事業者と連携する「不正プログラム対策協議会」や「サイバーテロ対策協議会」などを通じた脅威情報の共有。
- 緊急対処部隊:サイバー事案の未然防止や発生時の技術的対処を行う「サイバーフォース」の配置。
同時に、「防衛省と警察庁と消防庁の緊急ライン」を繋いで、全ての緊急情報を瞬時に共有できるシステムに変更しました。
- 内閣官房・内閣府(防災)を中心として、防衛省、警察庁、消防庁の担当者が即座に連絡を取り合います。
- 発災と同時に、それぞれの機関から総理大臣官邸(官邸対策室)へ連絡員(リエゾン)が派遣され、直接顔を突き合わせて調整が行われます。
- 首都直下地震や南海トラフ地震などの大規模災害を想定し、警察庁、消防庁、防衛省(自衛隊)、国土交通省などが部隊の進出拠点やルートの情報をリアルタイムに共有・合流するための確実な通信・連絡体制が計画化されています。
- 都道府県知事からの「災害派遣要請」などに基づき自衛隊が出動する際、現地の「災害対策本部」において、消防の緊急消防援助隊、警察の広域緊急援助隊、自衛隊の部隊が相互に密接な連絡調整を行います。
あとは、内部の人間が勝手に「個人情報をコピー」して売っているだけのことですので、「企業単位で個人情報漏洩が出た場合」はその企業自体が皆さんの個人情報を売っていると思って下さい。
決して、銀行や企業のプログラムに入ってセキュリティを破ったのではないということは覚えておいて下さい。
防衛省にも警察にも「ホワイトハッカー」を雇わせたのは私なので、「ハッカーの手口」は全て知っているので、誰も私の「吉岡セキュリティ」を突破できる人間は世界にもいません。
銀行だけは「個人情報漏洩した事実を公開」すると信用が無くなるので、「ごめんなさいをしてはいけない暗黙のルール」があります。
でも、内部情報を見れる人間もいるので、「あなたの個人銀行口座の残高はしっかり誰かに見られているし、いろんな方法で狙われていると思って自分でできる対策をして下さい。
特に、「ゆうちょ銀行」だけは最悪でセキュリティが弱かったので「セキュリティをなおしましょうか?」と聞いたのに拒否されました。
AI)旧・日本郵政公社(2007年の民営化以前)における「郵便貯金(預金)」は国が全額保証していたため、当時の預金に「株主」という概念は存在せず、国(日本政府)が所有・管理していました。
拒否された理由は、「郵政大臣」と「郵政省のぶら下がり議員」たちに「賄賂が流れる」ことを見つかることが嫌だからです。
「JAバンク」や「JAマリンバンク」や「信用組合」や「地方銀行」も全てセキュリティが甘いので、「都銀の三井住友銀行」か、「三菱UFJ銀行」をの財閥のネット銀行をスマホから申し込んで大切な資金を移動することをお勧めします。
1990年代のバブル期に合併した銀行は全て私の指示なので、銀行内の行員同士の揉め事は山ほどあるし、お金を下ろす「CD機のトラブル」も定期的におきるので、「一切、お金を下ろせないこともあると思って現金も保管して下さい。
- 1990年:三井銀行と太陽神戸銀行が合併し、太陽神戸三井銀行が誕生(1992年にさくら銀行へ改称)。
- 1991年:協和銀行と埼玉銀行が合併し、協和埼玉銀行が誕生(のちにあさひ銀行へ改称)。
- 1996年:三菱銀行と東京銀行が合併し、東京三菱銀行が誕生。
- 1999年:第一勧業銀行・富士銀行・日本興業銀行の3行が、翌年の経営統合(のちのみずほグループ)を発表。
- 1999年:住友銀行とさくら銀行が合併(のちの三井住友銀行)を発表。
- 1997年:北海道拓殖銀行や山一證券などの大手金融機関が経営破綻し、護送船団方式の終焉を象徴する出来事となりました。
- 1998年:日本長期信用銀行が破綻し、国有化の道歩むことになりました。
「多額の現金がある個人」ができる最後の対策は、「銀行の貸金庫」か、「トランクルーム」か、大きな金庫を買って自宅で現金で持つしかありません」が、クレジットの引き落としもあるし、税金や水道光熱費のクレジット引き落としもあるので口座に残すお金を、絶対に全額は入れないで下さい。
最後に注意してほしいことは、2024年からまた経済誘導のために「金利が上がり、物価が上がり、バブルになる」と思います。
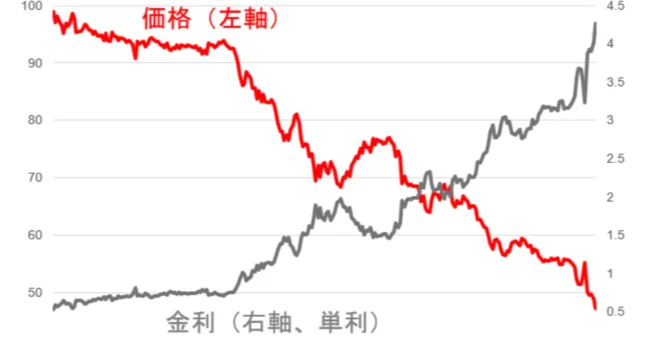
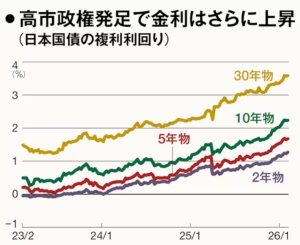
「国債の価格が下がる」と日本のお金は足りなくなるので、郵便局に預けているお金や保険はすぐにストップして全て下ろせなくなるので早めに他の銀行に預金を移して下さい。
なぜかというと、「日本国債」の担保は「郵便局の預金残高の影響が大きい」からです。
- 発行主体: 日本国政府が発行する債券です。
- 裏づけ(信用): 国の税収や資産、経済全体の信頼が返済の裏づけとなります。
- 郵便局(ゆうちょ銀行)との関係: 郵便局の預金(貯金)は国債の担保ではなく、預金者がゆうちょ銀行等を通じて国債を購入する際の「資金の出し手(買い手)」の1つです。
- 日本国政府(財務省)
- 役割: 国債の「発行元(借金をする当事者)」です。
- 目的: 国家予算の不足を補うため、国の信用を担保に国債を発行して資金を調達します。
- 日本銀行(日銀)
- 役割: 国債発行の「事務取扱機関(手続きの窓口)」です。
- 目的: 政府の銀行(預金口座の管理など)としての役割の一環で、国債の発行実務や、市場から国債を買い取る金融政策(買いオペレーション)を行います。
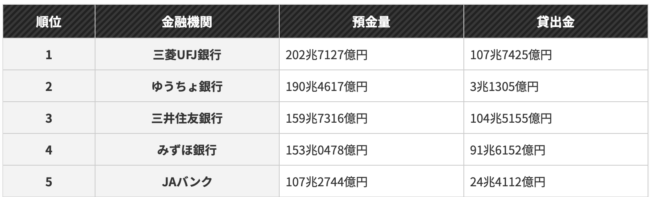
<日本の銀行の預金残高ランキング>
https://www.albino.co.jp/fpmoney/bank-deposit-ranking-top50/
最後に、お伝しておきますが、「国を裏切っている国家公務員」はたくさんいたので、「退職金」も「自分の年金」も「家族の年金」もどんどん減額して数年で支払われないようにしておきましたし、絶対に途中で変更できなくしておきました。